Domain haarverpflanzungklinik.de kaufen?
Wir ziehen mit dem Projekt
haarverpflanzungklinik.de um.
Sind Sie am Kauf der Domain
haarverpflanzungklinik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haarverpflanzungklinik.de kaufen?
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **

Ähnliche Suchbegriffe für Fondsgebundene
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
ALOPEXY® 5 % Haarwachstum reaktivierende Lösung 3X60 mlWirkstoff: Minoxidil. Anwendungsgebiet: Mittelschwere anlagebedingte androgenetische Alopezie (übermäßiger Haarausfall) bei Männern. ALOPEXY 5 % Lösung sollte nicht von Frauen angewendet werden, da häufig ein abnormales Haarwachstum (Hypertrichose) zu erwarten ist. Warnhinweis: Enthält Propylenglycol, Packungsbeilage beachten55,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
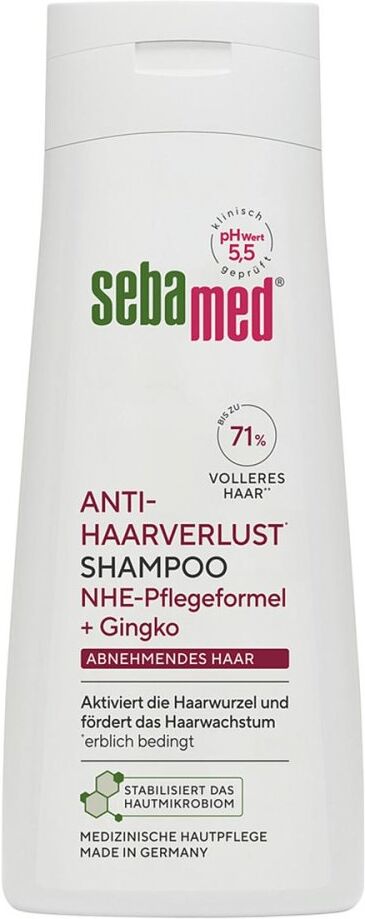
Sebamed Anti-Haarverlust Shampoo 200 MLProdukteigenschaften: sebamed Anti-Haarverlust Shampoo NHE-Pflegeformel mit Coffein und Ginkgo biloba für kräftiges und gesundes Haar. Die Wirksamkeit von sebamed Anti-Haarverlust Shampoo beruht auf der NHE-Pflegeformel mit Coffein und Ginkgo biloba, welche die Durchblutung in der Kopfhaut anregt. Die verbesserte Durchblutung** bietet optimale Wachstumsbedingungen für kräftiges und gesundes Haar. Die regelmäßige Verwendung des Shampoo: fördert das Wachstum von gesundem Haar. stärkt die Widerstandskraft des Haars. aktiviert die Haarwurzel und wirkt erblich bedingtem Haarverlust entgegen. Der pH-Wert 5,5 fördert die Erhaltung des natürlichen Hautschutzmantels und stärkt die Haarstruktur. Dermatologisch-klinisch getestet. sebamed Anti-Haarverlust Shampoo ist für die tägliche Haarwäsche geeignet. Eine regelmäßige Anwendung des Shampoos über mehrere Monate bewirkt eine sichtbare Reduzierung des Haarverlustes. Das Haar anfeuchten. Shampoo in der Handinnenfläche verreiben, aufschäumen, und auf die Kopfhaut auftragen. Mit den Fingerspitzen für 2 Minuten sanft einmassieren. Mit viel Wasser gründlich ausspülen. Wichtige Information: Bei empfindlicher Kopfhaut oder bei Neurodermitis sollte mit der Anwendung einer kleinen Menge Shampoo alle 2 Tage begonnen werden. Weitere Informationen entnehmen Sie bitte der Packungsbeilage. Was genau ist Haarverlust? Der Mensch verliert von Natur aus 80 - 100 Haare am Tag. Haarverlust, der über dieses normale tägliche Aufkommen hinausgeht, ist häufig verbunden mit Stress, hormonellen Ungleichgewichten, einer unausgewogenen Ernährung oder einer erblichen Veranlagung. Um das Haar kräftig und gesund zu erhalten, benötigen die Haarpapillen und Haarfollikel eine kontinuierliche Versorgung mit Nährstoffen und Sauerstoff, besonders während der aktiven Wachstumsphase. Diese Versorgung ist durch ein dichtes Netz an Kapillaren (Blutgefäße) gewährleistet, welches die Haarpapille umgibt. Hormone, Stress und äußere Einflüsse können die Durchblutung in der Kopfhaut reduzieren, woraus ein vermindertes Haarwachstum resultieren kann. *erblich bedingt ** Studie W. Gehring, Hautklinik am Städtischen Klinikum Karlsruhe 2007 Ingredients: Aqua, Cocamidopropyl Betaine, Disodium Cocoamphodiacetate, Sodium Laureth Sulfate, Creatine, Zinc PCA, Caffeine, Hydroxypropyl Oxidized Starch PG-Trimonium Chloride, Ginkgo biloba leaf extract, Glycerin, Lactic Acid, Piroctone Olamine, Menthol, Hexyl Nicotinate, Butylene Glycol, Propylene Glycol, PEG-55 Propylene Glycol Oleate, Citric Acid, Parfum, Phenoxyethanol, Sodium Benzoate. Quelle: www.sebamed.de Stand: 10/20204,89 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **

Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
Top-Angebote
Produkte zum Begriff Fondsgebundene:
-
Sebamed Anti-haarverlust ShampooAnwendungsgebiet von Sebamed Anti-haarverlust ShampooSebamed Anti-haarverlust Shampoo - Shampoo gegen Haarausfall, für kräftiges und gesundes Haar, fördert das Wachstum und aktiviert die Haarwurzel, bis zu 71% volleres Haar* *Anwendungsstudie über 6 Monate, Lab Analysis Life Science 2024 GEGEN HAARVERLUST: Die regelmäßige Verwendung des Shampoos fördert das Wachstum von gesundem Haar, stärkt die Widerstandskraft des Haars, aktiviert die Haarwurzel und wirkt erblich bedingtem Haarverlust entgegen. WERTVOLLE INHALTSSTOFFE: Die Wirksamkeit von Sebamed Anti-haarverlust Shampoo beruht auf der NHE-Pflegeformel mit Coffein und Ginkgo biloba, welche die Durchblutung in der Kopfhaut anregt. Die verbesserte Durchblutung bietet optimale Wachstumsbedingungen für kräftiges und gesundes Haar. FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei. STABLISIERT DAS HAUTMIKROBIOM: Die Mikroorganismen der Haut leben in einem gut eingespielten ökologischen Gleichgewicht. Sebamed Produkte mit ihren schonenden Rezepturen, milden Inhaltsstoffen und dem pH-Wert 5,5 helfen, die Artenvielfalt und Vitalität dieses hauteigenen Ökosystems auf natürliche Weise zu erhalten und zu stabilisieren. QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet. 0% Mikroplastik, 0% Silikone. DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologischklinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei,4,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ALOPEXY® 5 % Haarwachstum reaktivierende Lösung 3X60 mlWirkstoff: Minoxidil. Anwendungsgebiet: Mittelschwere anlagebedingte androgenetische Alopezie (übermäßiger Haarausfall) bei Männern. ALOPEXY 5 % Lösung sollte nicht von Frauen angewendet werden, da häufig ein abnormales Haarwachstum (Hypertrichose) zu erwarten ist. Warnhinweis: Enthält Propylenglycol, Packungsbeilage beachten55,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind fondsgebundene Lebensversicherungen steuerfrei?
Sind fondsgebundene Lebensversicherungen steuerfrei? Nein, fondsgebundene Lebensversicherungen sind nicht steuerfrei. Die Erträge aus den Fondsanlagen unterliegen der Kapitalertragssteuer. Allerdings können bestimmte steuerliche Vorteile wie die Steuerfreiheit der Todesfallleistung oder die Möglichkeit, Beiträge steuermindernd geltend zu machen, je nach individueller Situation des Versicherungsnehmers gelten. Es ist daher ratsam, sich von einem Steuerberater oder Versicherungsexperten beraten zu lassen, um die steuerlichen Auswirkungen einer fondsgebundenen Lebensversicherung zu verstehen. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Wie funktioniert eine fondsgebundene Lebensversicherung?
Eine fondsgebundene Lebensversicherung kombiniert eine traditionelle Lebensversicherung mit Investitionen in Fonds. Die Beiträge der Versicherungsnehmer werden in ausgewählte Fonds investiert, um potenziell höhere Renditen zu erzielen. Die Rendite hängt von der Wertentwicklung der Fonds ab, daher gibt es ein gewisses Risiko. Versicherungsnehmer können in der Regel zwischen verschiedenen Fonds wählen, je nach ihrem Risikoprofil und ihren Anlagezielen. Am Ende der Laufzeit kann der Versicherungsnehmer entweder eine Auszahlung erhalten oder die Leistung als Rente beziehen. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
Ähnliche Suchbegriffe für Fondsgebundene
-
Sebamed Anti-Haarverlust Shampoo 200 MLProdukteigenschaften: sebamed Anti-Haarverlust Shampoo NHE-Pflegeformel mit Coffein und Ginkgo biloba für kräftiges und gesundes Haar. Die Wirksamkeit von sebamed Anti-Haarverlust Shampoo beruht auf der NHE-Pflegeformel mit Coffein und Ginkgo biloba, welche die Durchblutung in der Kopfhaut anregt. Die verbesserte Durchblutung** bietet optimale Wachstumsbedingungen für kräftiges und gesundes Haar. Die regelmäßige Verwendung des Shampoo: fördert das Wachstum von gesundem Haar. stärkt die Widerstandskraft des Haars. aktiviert die Haarwurzel und wirkt erblich bedingtem Haarverlust entgegen. Der pH-Wert 5,5 fördert die Erhaltung des natürlichen Hautschutzmantels und stärkt die Haarstruktur. Dermatologisch-klinisch getestet. sebamed Anti-Haarverlust Shampoo ist für die tägliche Haarwäsche geeignet. Eine regelmäßige Anwendung des Shampoos über mehrere Monate bewirkt eine sichtbare Reduzierung des Haarverlustes. Das Haar anfeuchten. Shampoo in der Handinnenfläche verreiben, aufschäumen, und auf die Kopfhaut auftragen. Mit den Fingerspitzen für 2 Minuten sanft einmassieren. Mit viel Wasser gründlich ausspülen. Wichtige Information: Bei empfindlicher Kopfhaut oder bei Neurodermitis sollte mit der Anwendung einer kleinen Menge Shampoo alle 2 Tage begonnen werden. Weitere Informationen entnehmen Sie bitte der Packungsbeilage. Was genau ist Haarverlust? Der Mensch verliert von Natur aus 80 - 100 Haare am Tag. Haarverlust, der über dieses normale tägliche Aufkommen hinausgeht, ist häufig verbunden mit Stress, hormonellen Ungleichgewichten, einer unausgewogenen Ernährung oder einer erblichen Veranlagung. Um das Haar kräftig und gesund zu erhalten, benötigen die Haarpapillen und Haarfollikel eine kontinuierliche Versorgung mit Nährstoffen und Sauerstoff, besonders während der aktiven Wachstumsphase. Diese Versorgung ist durch ein dichtes Netz an Kapillaren (Blutgefäße) gewährleistet, welches die Haarpapille umgibt. Hormone, Stress und äußere Einflüsse können die Durchblutung in der Kopfhaut reduzieren, woraus ein vermindertes Haarwachstum resultieren kann. *erblich bedingt ** Studie W. Gehring, Hautklinik am Städtischen Klinikum Karlsruhe 2007 Ingredients: Aqua, Cocamidopropyl Betaine, Disodium Cocoamphodiacetate, Sodium Laureth Sulfate, Creatine, Zinc PCA, Caffeine, Hydroxypropyl Oxidized Starch PG-Trimonium Chloride, Ginkgo biloba leaf extract, Glycerin, Lactic Acid, Piroctone Olamine, Menthol, Hexyl Nicotinate, Butylene Glycol, Propylene Glycol, PEG-55 Propylene Glycol Oleate, Citric Acid, Parfum, Phenoxyethanol, Sodium Benzoate. Quelle: www.sebamed.de Stand: 10/20204,89 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Wie sicher ist eine fondsgebundene Rentenversicherung?
Wie sicher eine fondsgebundene Rentenversicherung ist, hängt von verschiedenen Faktoren ab. Zum einen spielt die Auswahl der Fonds eine große Rolle, da diese je nach Risikobereitschaft unterschiedlich stark schwanken können. Zudem ist die Entwicklung der Kapitalmärkte ein wichtiger Einflussfaktor, da diese die Rendite der Fonds beeinflussen. Des Weiteren sollte man darauf achten, dass der Versicherer solvent ist und die eingezahlten Beiträge sicher verwaltet. Es empfiehlt sich daher, sich vor Vertragsabschluss ausführlich über die Risiken und Sicherheiten einer fondsgebundenen Rentenversicherung zu informieren. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Kann man eine fondsgebundene Lebensversicherung kündigen?
Kann man eine fondsgebundene Lebensversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Lebensversicherung zu kündigen. Allerdings kann dies mit finanziellen Verlusten verbunden sein, da die Versicherungsgesellschaft in der Regel Stornogebühren oder Abschlusskosten einbehält. Zudem sollte man beachten, dass man im Falle einer vorzeitigen Kündigung möglicherweise nicht die volle Summe ausgezahlt bekommt, da die Versicherungsgesellschaft die eingezahlten Beiträge erst abzüglich der Kosten und Gebühren auszahlt. Es ist daher ratsam, sich vor einer Kündigung über die genauen Vertragsbedingungen und mögliche Konsequenzen zu informieren. **
-
Ist eine fondsgebundene Lebensversicherung eine Kapitallebensversicherung?
Eine fondsgebundene Lebensversicherung ist eine spezielle Form der Kapitallebensversicherung. Bei einer fondsgebundenen Lebensversicherung wird ein Teil der Beiträge in Investmentfonds angelegt, wodurch die Rendite und damit auch die Auszahlungssumme variieren können. Im Gegensatz dazu wird bei einer herkömmlichen Kapitallebensversicherung das Geld meist in festverzinsliche Wertpapiere oder andere konservative Anlagen investiert. Beide Arten von Lebensversicherungen bieten eine Todesfall- und eine Spar-Komponente, jedoch unterscheiden sie sich in der Art und Weise, wie das angesparte Kapital investiert wird. Letztendlich kann man sagen, dass eine fondsgebundene Lebensversicherung eine spezielle Form der Kapitallebensversicherung ist, die auf den Erträgen von Investmentfonds basiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.